Страхування професійної відповідальності допомагає захистити фахівця, ФОП або компанію від фінансових наслідків претензій третіх осіб, пов'язаних із помилками, упущеннями, недбалістю або неналежним виконанням професійних обов'язків — у межах конкретного договору страхування.
Такий захист може бути актуальним не тільки для великого бізнесу. Він може бути потрібний ФОП, приватним спеціалістам, фрилансерам, консультантам, невеликим агентствам, студіям, бюро та професіоналам з індивідуальною практикою.
Працюєте самостійно або надаєте професійні послуги?
TITAN BROKER допоможе розібратися, які професійні ризики можуть бути актуальними саме для вашої діяльності, яку страхову суму та ліміти варто розглянути і на які умови договору звернути особливу увагу.
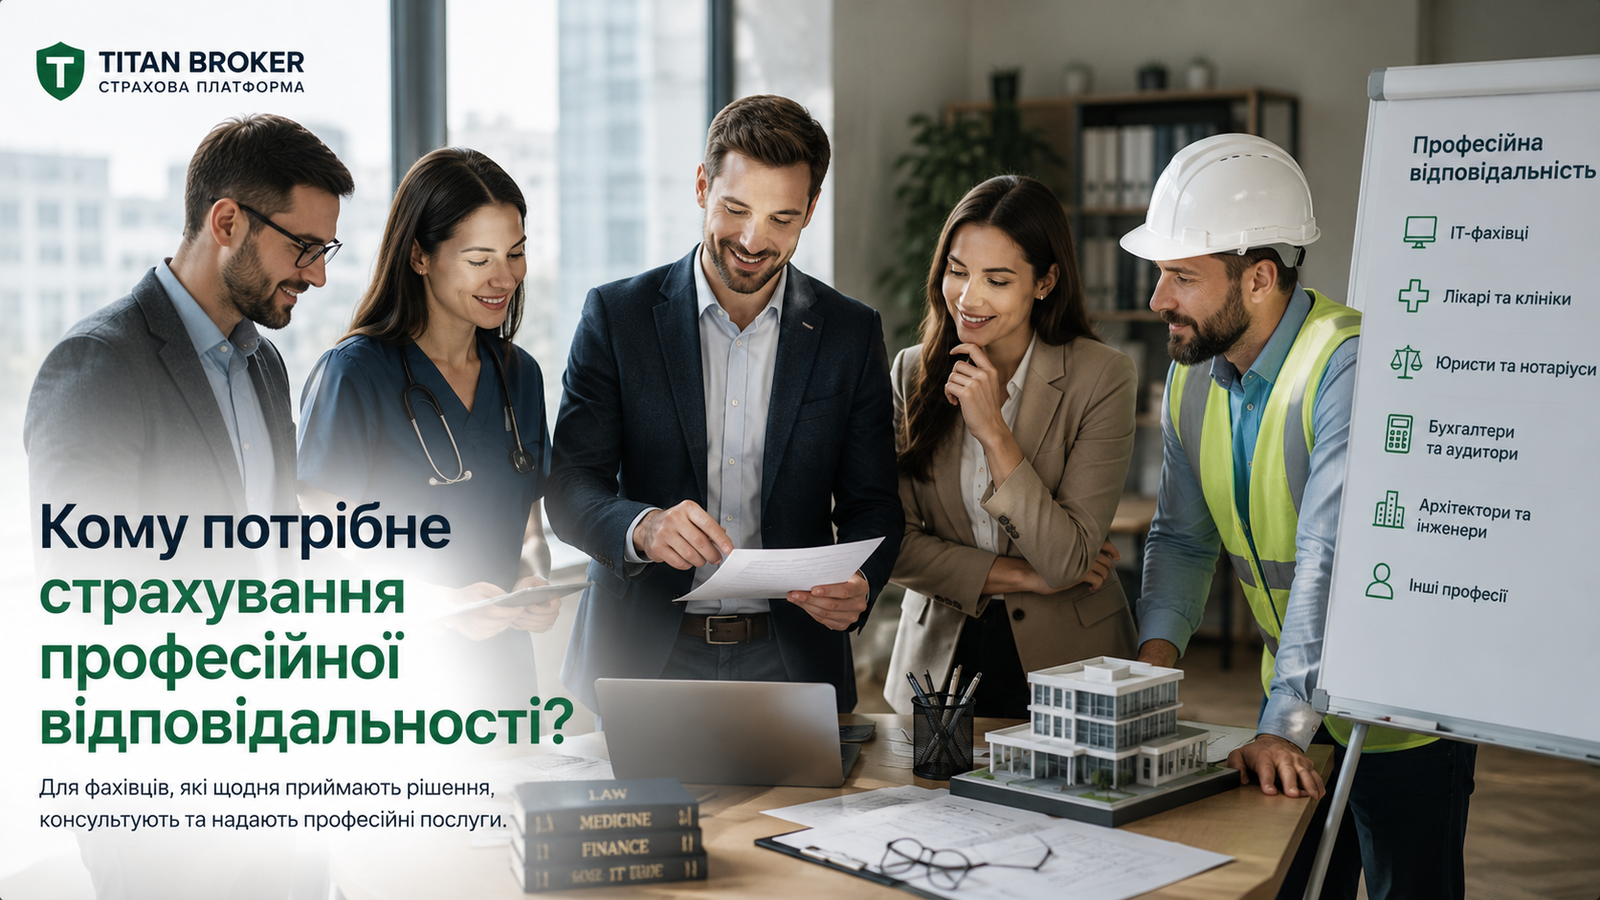
Кому потрібне страхування професійної відповідальності?
Ризик професійної помилки існує не тільки у великих компаній. Практично будь-який спеціаліст, який надає клієнту професійну пораду, розрахунок, висновок, проєкт, рекомендацію або іншу спеціалізовану послугу, може зіткнутися з претензією.
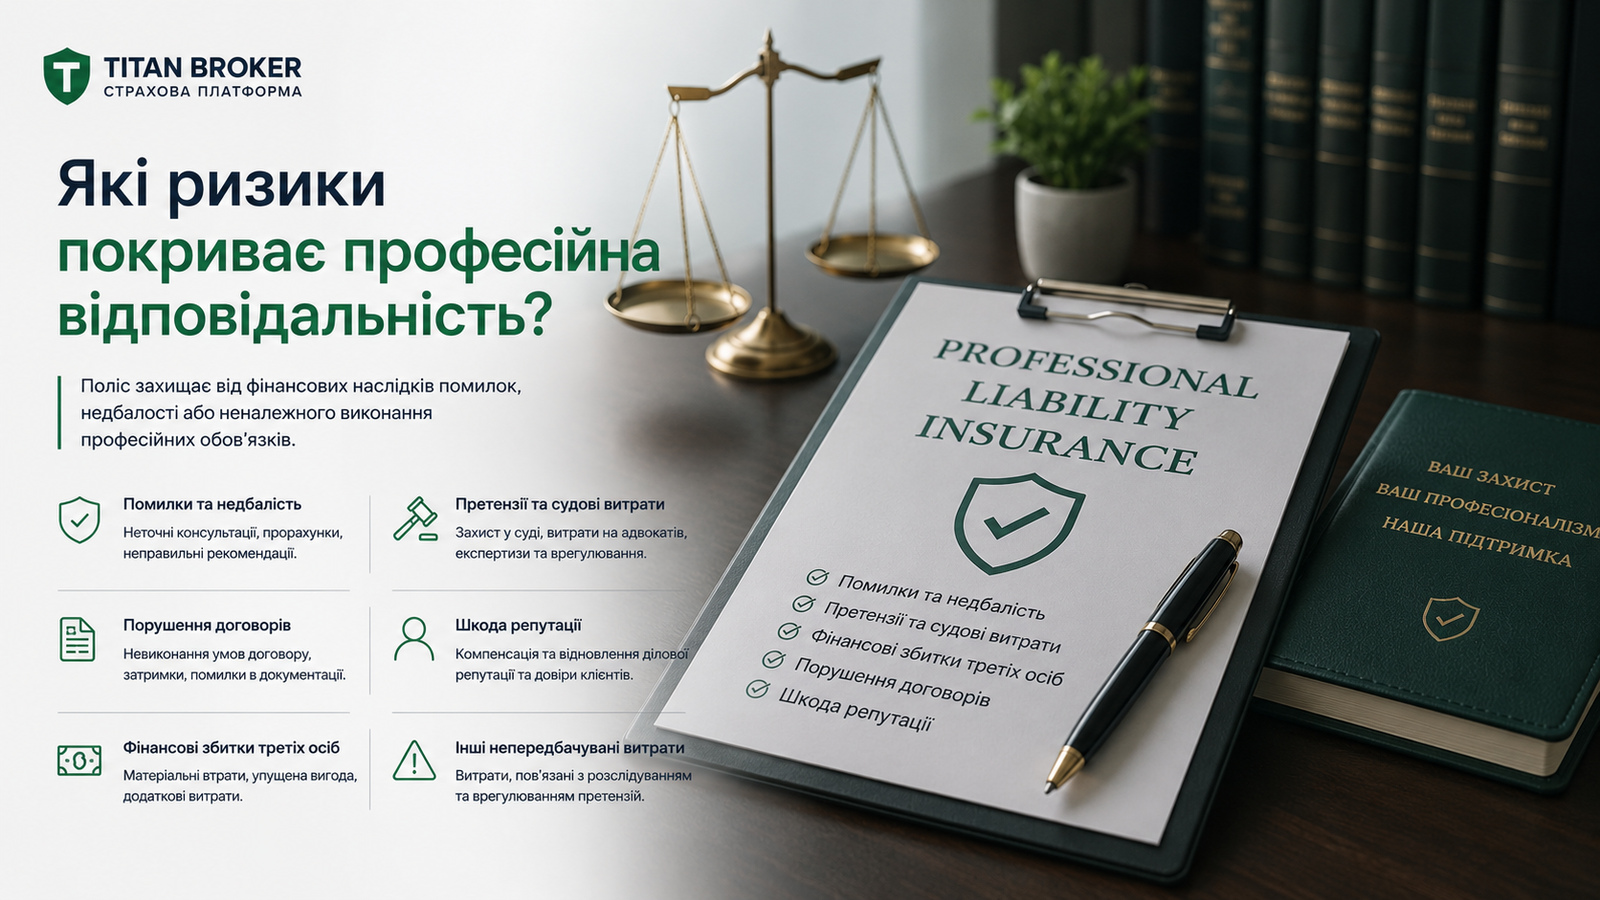
Які ризики покриває професійна відповідальність?
Центральний ризик — претензія клієнта або іншої третьої особи, яка стверджує, що професійна помилка, дія або бездіяльність спричинила їй фінансові збитки.
Професійна помилка
Неточність або помилка при наданні професійної послуги.
Недбалість
Претензії щодо неналежного виконання професійних обов'язків.
Помилки в документах
Неточні звіти, розрахунки, документи або професійні висновки.
Фінансовий збиток
Визначені договором фінансові втрати третьої особи.
Юридичні витрати
Передбачені договором витрати на захист у зв'язку з претензією.
Претензії клієнтів
Врегулювання претензій у межах умов страхового договору.
Помилки у строках
Можуть бути актуальними для окремих професій та продуктів.
Неточний розрахунок
Особливо актуально для технічних, фінансових і проєктних професій.
Захист інтересів
Умови участі страховика у врегулюванні визначаються договором.
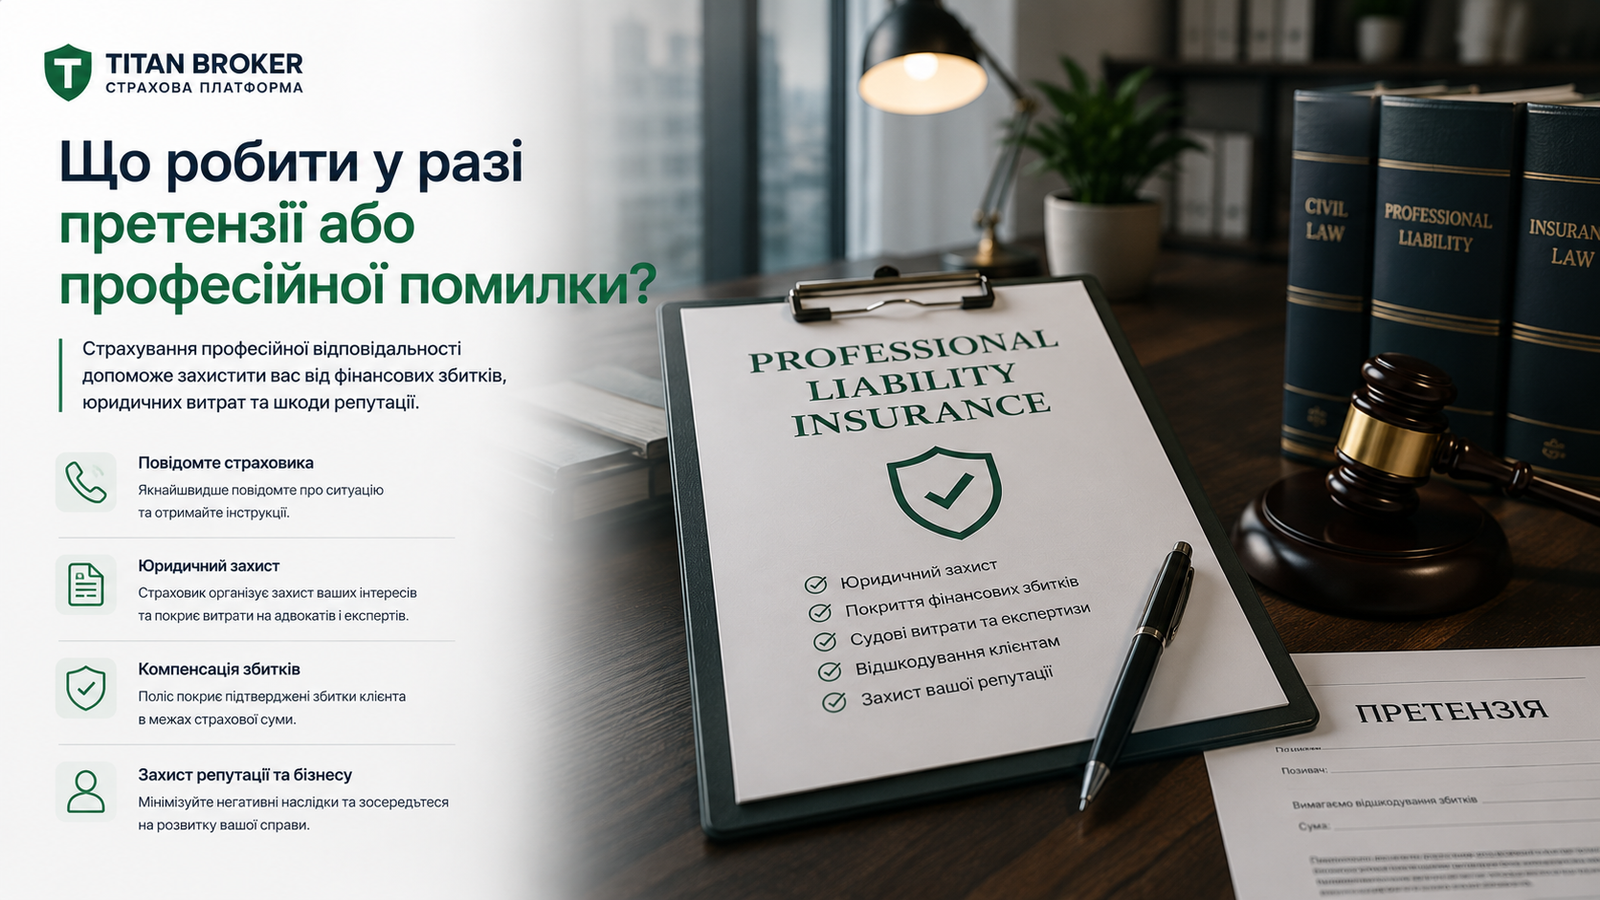
Що робити у разі претензії або професійної помилки?
Претензію клієнта не варто автоматично визнавати або самостійно обіцяти компенсацію до перевірки умов договору. Порядок дій визначається конкретним полісом.
Зафіксуйте обставини
Збережіть договір, листування, документи, розрахунки та інші матеріали.
Перевірте страховий договір
Зверніть увагу на строки повідомлення, виключення та порядок врегулювання.
Повідомте страховика
Зробіть це відповідно до способу та строків, визначених договором.
Не визнавайте відповідальність без погодження
Самостійне визнання претензії може мати значення для врегулювання.
Надайте необхідні документи
Страховик може запросити документи для оцінки обставин та розміру збитку.
Професійна відповідальність для ФОП та малого бізнесу
Невеликий бізнес часто особливо чутливий до великих претензій: одна професійна помилка може створити непропорційно великий фінансовий ризик. TITAN BROKER допоможе оцінити, чи потрібен такий захист для вашої діяльності.
Страхування професійної відповідальності ФОП
ФОП може працювати самостійно, без великого штату, але відповідальність перед клієнтом від цього не зникає. Особливо це актуально, коли результат роботи впливає на гроші, документи, проєкти, рішення або бізнес-процеси клієнта.
ФОП без працівників
Індивідуальна практика та персональна робота з клієнтами.
ФОП з командою
При підборі страхування потрібно враховувати, чия діяльність охоплюється договором.
Віддалена робота
Територія дії договору особливо важлива при роботі з іноземними клієнтами.
Договори з бізнес-клієнтами
Замовник може вимагати підтвердження професійної відповідальності.
Professional Indemnity для IT, розробників та digital-бізнесу
Для IT-компаній, програмістів, розробників, SaaS-команд, IT-консультантів і digital-підрядників професійна відповідальність часто розглядається у міжнародній практиці як Professional Indemnity (PI) або Errors & Omissions (E&O).
Програмісти
Розробка програмного забезпечення та професійні IT-послуги.
IT-консультанти
Архітектура систем, рекомендації та консультаційна діяльність.
Digital-агентства
Комплексні послуги для бізнес-клієнтів.
Страхування відповідальності бухгалтера та аудитора
Бухгалтерські й аудиторські послуги пов'язані з документами, фінансовими даними, звітністю та професійними висновками. Помилка може стати підставою для претензії клієнта.
При виборі програми важливо перевіряти, які саме професійні послуги зазначені у договорі, які збитки можуть бути застраховані та які виключення застосовуються.
Професійна відповідальність юриста, адвоката та нотаріуса
Юридична та нотаріальна діяльність має власні професійні ризики й окремі нормативні вимоги. Не слід автоматично застосовувати до цих професій стандартний продукт, розроблений для іншої діяльності.
Страхування рієлторів, оцінювачів та консультантів
Професійні рекомендації щодо нерухомості, оцінки майна або бізнес-рішень можуть впливати на значні фінансові рішення клієнта.
Тому страхування відповідальності може бути актуальним для рієлтора, агентства нерухомості, оцінювача, бізнес-консультанта та інших незалежних експертів.
Архітектори, інженери, проєктувальники та технічний нагляд
Для технічних професій помилки в документації, розрахунках, проєктних рішеннях або професійних висновках потенційно можуть призвести до значних претензій.
Архітектура
Архітектурні рішення та професійна документація.
Проєктування
Проєктні рішення, креслення та професійні розрахунки.
Інженерія
Технічні висновки, розрахунки та консультації.
Технічний нагляд
Професійні функції контролю у межах відповідної діяльності.
Страхування професійної відповідальності лікаря та клініки
Медична професійна відповідальність має специфічний характер. Для лікаря, стоматолога, приватного медичного кабінету або клініки необхідно підбирати рішення, яке прямо відповідає характеру медичних послуг.
Страхова сума, ліміт відповідальності та франшиза
При виборі поліса важливо дивитися не лише на його наявність, а на реальний фінансовий захист.
Страхова сума
Максимальний обсяг відповідальності визначається договором.
Ліміт на одну претензію
Може відрізнятися від загального ліміту за договором.
Франшиза
Частина передбаченого збитку, яка залишається на страхувальнику.
Витрати на захист
Перевіряйте, чи входять вони до ліміту та на яких умовах.
Від чого залежить ціна страхування професійної відповідальності?
Вартість визначається індивідуально та залежить від характеристик конкретного професійного ризику.
Вид діяльності
Ризики бухгалтера, архітектора й IT-консультанта суттєво відрізняються.
Оборот
Масштаб діяльності може враховуватися при оцінці ризику.
Страхова сума
Потрібний обсяг відповідальності впливає на параметри пропозиції.
Кількість працівників
Структура команди може мати значення для оцінки ризику.
Клієнти та договори
Тип замовників і характер контрактів можуть впливати на ризик.
Територія роботи
Україна або міжнародна діяльність потребують різної оцінки.
Страхування для договору, тендеру або замовника
Іноді поліс професійної відповідальності потрібен не тільки для власного захисту, а й відповідно до умов договору, тендеру або вимоги контрагента.
На що звернути увагу перед оформленням?
- точна професія та вид діяльності;
- які послуги фактично надаються клієнтам;
- хто саме застрахований — ФОП, компанія, працівники або визначені особи;
- страхова сума та ліміт на одну претензію;
- франшиза;
- територія страхування;
- юрисдикція претензій;
- період страхування;
- виключення;
- порядок повідомлення про претензію;
- умови оплати юридичного захисту;
- вимоги конкретного клієнта або контракту.
Поширені запитання
Що таке страхування професійної відповідальності?
Це страхування відповідальності за визначені договором фінансові наслідки претензій, пов'язаних із професійною діяльністю.
Чи може ФОП оформити професійну відповідальність?
Такі рішення можуть бути доступні для ФОП, але можливість страхування залежить від конкретного виду діяльності.
Чи потрібне страхування фрилансеру?
Воно може бути корисним, якщо фрилансер надає професійні послуги та несе договірну відповідальність перед клієнтами.
Чи страхують IT-фахівців?
Для IT та технологічних послуг можуть застосовуватися Professional Indemnity або Errors & Omissions рішення. Умови залежать від конкретної діяльності.
Чи покривається будь-яка помилка?
Ні. Страховими є лише події, що відповідають умовам конкретного договору та не належать до виключень.
Чи покриваються судові витрати?
Це залежить від умов договору. Потрібно окремо перевіряти порядок і ліміт таких витрат.
Чи можна застрахувати бухгалтера?
Професійна відповідальність може бути доступною для бухгалтерської діяльності залежно від конкретного продукту.
Чи можна застрахувати архітектора або проєктувальника?
Такі професійні напрямки представлені на українському ринку професійної відповідальності, але умови підбираються індивідуально.
Чи діє український поліс для клієнтів з ЄС, Великої Британії або США?
Не обов'язково. Потрібно окремо перевіряти територію страхування та юрисдикцію претензій.
Скільки коштує професійна відповідальність?
Ціна залежить від професії, масштабу діяльності, обороту, потрібного ліміту, території, історії претензій та інших параметрів ризику.
Як підібрати правильний поліс?
Потрібно спочатку описати реальну професійну діяльність, клієнтів, договори, територію роботи та потрібні ліміти. TITAN BROKER допоможе структурувати ці параметри.
Потрібна професійна відповідальність для вас або вашого бізнесу?
ФОП, фрилансер, IT-фахівець, бухгалтер, консультант, юрист, рієлтор, архітектор, інженер або інший професіонал — TITAN BROKER допоможе визначити ваші ризики, необхідні ліміти та параметри страхового захисту.